Domain kapg.de kaufen?
Wir ziehen mit dem Projekt
kapg.de um.
Sind Sie am Kauf der Domain
kapg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kapg.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Tripold:Die digitale Barrierefreiheit (, Fachbücher von Freddy TripoldDas Fachbuch 'Tripold: Die digitale Barrierefreiheit' bietet einen praxisorientierten Leitfaden zur Umsetzung digitaler Barrierefreiheit. Es erläutert in verständlicher Sprache, wie digitale Inhalte so gestaltet werden können, dass sie für Menschen mit unterschiedlichen Fähigkeiten zugänglich sind. Der Leitfaden behandelt die zentralen Anforderungen und Gestaltungsregeln, die im Rahmen des European Accessibility Act festgelegt wurden, und zeigt anhand zahlreicher Beispiele, wie Barrieren in digitalen Medien identifiziert und abgebaut werden können. Leser erhalten praxisnahe Anleitungen, um die Barrierefreiheit von Websites, mobilen Apps, Online-Shops und digitalen Dokumenten zu überprüfen und zu optimieren. Das Buch richtet sich an Fachleute und Interessierte, die ohne tiefgehende technische Vorkenntnisse erste Schritte in der Umsetzung barrierefreier digitaler Inhalte gehen möchten. Es kombiniert theoretische Grundlagen mit praktischen Tipps und ist damit ein verlässlicher Begleiter auf dem Weg zu einer inklusiven digitalen Welt.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barrierefreiheit in der Wohnungspolitik, Fachbücher von Melanie SlaviciIn welchen Ausprägungen nutzen die 16 Bundesländer politische Massnahmen, um barrierefreien und -armen Wohnraum zu steuern? Melanie Slavici erläutert das Zusammenspiel aus Problemstrukturen, institutionellen Regelungen und Akteurshandeln am Beispiel von Sachsen-Anhalt und Hessen. Sie zeigt auf, wodurch das Zustandekommen und die konkrete Ausgestaltung dieser Policies beeinflusst wird, und macht so auf die zweifache Verortung der Thematik in der Sozial- sowie Wohnungspolitik aufmerksam.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitale Barrierefreiheit von Dokumenten, Fachbücher von Linda KaszubaIn einer zunehmend digitalen Welt ist Barrierefreiheit unerlässlich, um die gesellschaftliche Teilhabe für alle Menschen zu gewährleisten. Dieses Buch beleuchtet die rechtlichen Anforderungen und technischen Standards, insbesondere die Europäische Norm (EN) 301 549, für die barrierefreie Gestaltung digitaler Dokumente. Mit einer konkreten Handlungsempfehlung bietet die Arbeit eine praxisorientierte Anleitung für alle, die barrierefreie Dokumente erstellen, mit besonderem Fokus auf die rechtliche Kommunikation. Diese Anleitung erleichtert den Einstieg in die Anwendung technologischer Standards und unterstützt die Umsetzung rechtskonformer Barrierefreiheit in digitalen Medien. Abschliessend gibt die Arbeit einen Ausblick auf die Chancen und Entwicklungen im Bereich Legal Tech, mit denen die digitale Barrierefreiheit und die Barrierefreiheit durch Legal-Tech-Tools weiter gefördert werden könnten. Diese Publikation richtet sich an alle, die Digitalisierung, Inklusion und rechtliche Compliance in ihrer Praxis vereinen möchten.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
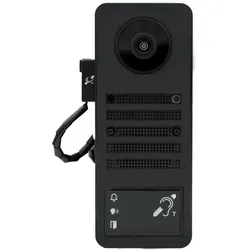
DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.Netzteil nicht im Lieferumfang. Stromversorgung laut Datenblatt: 15 V DC (max. 15 W) oder Power over Ethernet (PoE 802.3af Mode-A). Separat erhältlich: Steckernetzteil (100 - 240 V AC auf 15 V DC) mit 4 Landesadaptern.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Offene API: Lokale Schnittstelle für die Integration in Drittanbieter- und SIP-SystemeVideo und Audioanruf: Auf Smartphones und Tablets (iOS, Android) oder Festnet853,28 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
Sensitive Responsivität, Fachbücher von Regina RemspergerDas Fachbuch "Sensitive Responsivität" von Regina Remsperger bietet eine tiefgehende Analyse der Bedeutung von feinfühligem pädagogischem Verhalten in der Interaktion zwischen Fachkräften und Kindergartenkindern. Durch eine umfassende Videostudie wird die Sensitive Responsivität in den alltäglichen Interaktionen untersucht, wobei die Autorin aufzeigt, wie sich die pädagogische Feinfühligkeit im Verlauf von Interaktionen verändert. Die detaillierte Darstellung der Wechselwirkungen zwischen ErzieherInnen und Kindern verdeutlicht, dass das Verhalten der Fachkräfte nicht nur von deren eigenen Ansätzen, sondern auch von den Reaktionen der Kinder beeinflusst wird. Diese Erkenntnisse sind nicht nur für die Theorie von Bedeutung, sondern bieten auch praktische Hinweise zur Verbesserung der Interaktionssituationen in Kindertagesstätten. Das Buch richtet sich an Fachkräfte, Studierende und Interessierte im Bereich der Sozialwissenschaften und Pädagogik.89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tripold:Die digitale Barrierefreiheit, Fachbücher von Freddy TripoldDas Fachbuch "Die digitale Barrierefreiheit" von Freddy Tripold bietet einen umfassenden Leitfaden zur Umsetzung der digitalen Barrierefreiheit im Einklang mit dem European Accessibility Act. Es richtet sich an alle, die ein Interesse daran haben, digitale Inhalte für alle Menschen zugänglich zu machen, unabhängig von deren Fähigkeiten. Der Autor erklärt die Grundlagen der digitalen Barrierefreiheit und beleuchtet die Herausforderungen, denen Menschen mit unterschiedlichen Fähigkeiten beim Zugang zu digitalen Medien begegnen. Das Buch vermittelt praxisnahe Ansätze zur Gestaltung barrierefreier Websites, Apps und Dokumente. Anhand von anschaulichen Beispielen wird aufgezeigt, wie Barrieren identifiziert und beseitigt werden können, ohne dass technisches Vorwissen erforderlich ist. Dieses Werk ist ein unverzichtbarer Begleiter für alle, die sich mit dem Thema Barrierefreiheit auseinandersetzen und einen Beitrag zu einer inklusiveren digitalen Welt leisten möchten.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tripold:Die digitale Barrierefreiheit (, Fachbücher von Freddy TripoldDas Fachbuch 'Tripold: Die digitale Barrierefreiheit' bietet einen praxisorientierten Leitfaden zur Umsetzung digitaler Barrierefreiheit. Es erläutert in verständlicher Sprache, wie digitale Inhalte so gestaltet werden können, dass sie für Menschen mit unterschiedlichen Fähigkeiten zugänglich sind. Der Leitfaden behandelt die zentralen Anforderungen und Gestaltungsregeln, die im Rahmen des European Accessibility Act festgelegt wurden, und zeigt anhand zahlreicher Beispiele, wie Barrieren in digitalen Medien identifiziert und abgebaut werden können. Leser erhalten praxisnahe Anleitungen, um die Barrierefreiheit von Websites, mobilen Apps, Online-Shops und digitalen Dokumenten zu überprüfen und zu optimieren. Das Buch richtet sich an Fachleute und Interessierte, die ohne tiefgehende technische Vorkenntnisse erste Schritte in der Umsetzung barrierefreier digitaler Inhalte gehen möchten. Es kombiniert theoretische Grundlagen mit praktischen Tipps und ist damit ein verlässlicher Begleiter auf dem Weg zu einer inklusiven digitalen Welt.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Barrierefreiheit in der Wohnungspolitik, Fachbücher von Melanie SlaviciIn welchen Ausprägungen nutzen die 16 Bundesländer politische Massnahmen, um barrierefreien und -armen Wohnraum zu steuern? Melanie Slavici erläutert das Zusammenspiel aus Problemstrukturen, institutionellen Regelungen und Akteurshandeln am Beispiel von Sachsen-Anhalt und Hessen. Sie zeigt auf, wodurch das Zustandekommen und die konkrete Ausgestaltung dieser Policies beeinflusst wird, und macht so auf die zweifache Verortung der Thematik in der Sozial- sowie Wohnungspolitik aufmerksam.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Liebhaberei
-
Digitale Barrierefreiheit von Dokumenten, Fachbücher von Linda KaszubaIn einer zunehmend digitalen Welt ist Barrierefreiheit unerlässlich, um die gesellschaftliche Teilhabe für alle Menschen zu gewährleisten. Dieses Buch beleuchtet die rechtlichen Anforderungen und technischen Standards, insbesondere die Europäische Norm (EN) 301 549, für die barrierefreie Gestaltung digitaler Dokumente. Mit einer konkreten Handlungsempfehlung bietet die Arbeit eine praxisorientierte Anleitung für alle, die barrierefreie Dokumente erstellen, mit besonderem Fokus auf die rechtliche Kommunikation. Diese Anleitung erleichtert den Einstieg in die Anwendung technologischer Standards und unterstützt die Umsetzung rechtskonformer Barrierefreiheit in digitalen Medien. Abschliessend gibt die Arbeit einen Ausblick auf die Chancen und Entwicklungen im Bereich Legal Tech, mit denen die digitale Barrierefreiheit und die Barrierefreiheit durch Legal-Tech-Tools weiter gefördert werden könnten. Diese Publikation richtet sich an alle, die Digitalisierung, Inklusion und rechtliche Compliance in ihrer Praxis vereinen möchten.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2100EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.Netzteil nicht im Lieferumfang. Stromversorgung laut Datenblatt: 15 V DC (max. 15 W) oder Power over Ethernet (PoE 802.3af Mode-A). Separat erhältlich: Steckernetzteil (100 - 240 V AC auf 15 V DC) mit 4 Landesadaptern.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Offene API: Lokale Schnittstelle für die Integration in Drittanbieter- und SIP-SystemeVideo und Audioanruf: Auf Smartphones und Tablets (iOS, Android) oder Festnet853,28 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
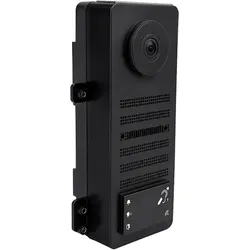
DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau)DoorBird D2200EA Barrierefreiheit IP Video Türsprechanlage – Engineering Edition (Hinterbau) Engineering Edition für Integrationszwecke mit Modul für Barrierefreiheit, elektrische Haupteinheit zum Upgrade von D21x auf D22x. Wichtige Hinweise Engineering Edition für Integrationszwecke: Die elektrische Haupteinheit wird hinter eine eigene Frontblende gebaut (Hinterbau). Eine Frontblende gehört laut Datenblatt nicht zum Lieferumfang.Zur Wahrung des Gewährleistungsanspruchs beim Hinterbau hinter Ihre eigenen Frontblenden beachten Sie bitte die Hinweise und technischen Zeichnungen.OSDP, RS485, Wiegand: Hardware vorhanden, Freischaltung laut Datenblatt durch späteres Software-Update.Für die Montage sind handwerkliche Kenntnisse oder ein Fachmann erforderlich. Hauptmerkmale Anschluss via Netzwerkkabel (PoE) oder Klingeldraht (mit 2-Draht-Übertrager)Fernkonfigurierbarer RFID-LeserEcho-& Geräuschunterdrückung für klare KommunikationAudio-/Videoübertragung in Echtzeit, optimiert für Mobilgeräte952,69 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Panasonic SYGIC PRO FLEET NAVIGATION UK - Navigation 3 Jahre (PCPE-SYGFUK1)Produktbeschreibung: Sygic Pro Fleet Navigation - Karten - 3 Jahre, Produkttyp: Karten, Lizenzvalidierungsfrist: 3 Jahre, Mitgelieferte Karten: Großbritannien und Nordirland119,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.